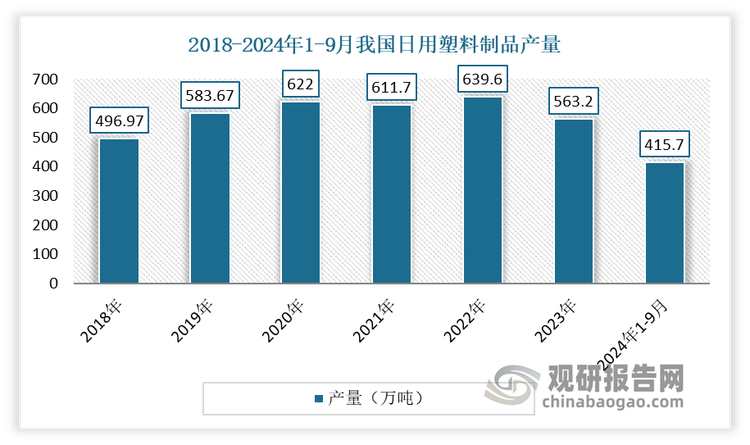
據(jù)國家統(tǒng)計局數(shù)據(jù),2024年1—9月我國日用塑料制品產(chǎn)量為415萬噸,在復(fù)雜多變的國內(nèi)外經(jīng)濟環(huán)境下保持了總體平穩(wěn)的運行態(tài)勢。這一數(shù)據(jù)背后,既反映了居民日常消費的剛性需求,也折射出塑料制品行業(yè)正在經(jīng)歷的深刻結(jié)構(gòu)性調(diào)整。
日用塑料制品涵蓋餐具、收納容器、清潔用品、包裝薄膜等與百姓生活息息相關(guān)的品類。產(chǎn)量保持穩(wěn)定,首先得益于國內(nèi)消費市場的基本盤。盡管線上消費分流了部分線下渠道,但餐飲外賣、生鮮配送、家居整理等場景仍然對塑料制品有持續(xù)需求,“以塑代木”“以塑代鋼”在輕量化、低成本方面的優(yōu)勢依然明顯。部分企業(yè)積極拓展海外市場,出口訂單對產(chǎn)量形成一定支撐。
行業(yè)面臨的挑戰(zhàn)不容忽視。一是環(huán)保政策持續(xù)加碼,不可降解一次性塑料制品受到嚴格限制,傳統(tǒng)日用塑料制品的國內(nèi)需求增速放緩。二是原材料價格波動加大,企業(yè)利潤空間受到擠壓。三是消費者對安全、環(huán)保、品質(zhì)的要求日益提高,低端產(chǎn)能過剩與高端供給不足并存。在這三重壓力下,415萬噸的產(chǎn)量既是“穩(wěn)”的體現(xiàn),也意味著轉(zhuǎn)型的迫切性進一步上升。
從行業(yè)內(nèi)部看,結(jié)構(gòu)性亮點正在顯現(xiàn)。第一,可降解塑料和生物基材料研發(fā)提速。多家上市公司在聚乳酸(PLA)、聚己二酸/對苯二甲酸丁二醇酯(PBAT)等領(lǐng)域擴大產(chǎn)能,部分日用塑料制品企業(yè)已推出全生物降解購物袋、餐具等產(chǎn)品系列,市場認可度逐步提升。第二,智能制造為降本增效提供新路徑。自動化注塑、智能倉儲和數(shù)字化管理系統(tǒng)在規(guī)模企業(yè)中加快普及,單位產(chǎn)品能耗和人工成本明顯下降。第三,設(shè)計創(chuàng)新推動產(chǎn)品升級。抗菌砧板、保鮮盒、可折疊收納箱等產(chǎn)品在材料和功能上不斷突破,以差異化競爭對抗同質(zhì)化“內(nèi)卷”。
展望2024年第四季度及2025年,日用塑料制品行業(yè)將呈現(xiàn)“總量緩降、質(zhì)量提升”的格局。一方面,隨著“雙碳”目標(biāo)推進和《關(guān)于進一步加強塑料污染治理的意見》持續(xù)落地,傳統(tǒng)一次性塑料制品產(chǎn)量可能進一步收縮;另一方面,綠色化、功能化、高端化產(chǎn)品將打開新的增長空間。企業(yè)需要在三個方向發(fā)力:加快綠色低碳技術(shù)產(chǎn)業(yè)化,構(gòu)建從原料到回收的閉環(huán)體系;深耕細分場景,開發(fā)適老化、母嬰、戶外等差異化產(chǎn)品;整合線上線下渠道,通過品牌建設(shè)提升附加值。
前三個季度的415萬噸產(chǎn)量,與其說是一個“產(chǎn)量數(shù)字”,不如說是一個觀察行業(yè)轉(zhuǎn)型階段的路標(biāo)。它提醒我們,日用塑料制品依然擁有巨大的市場基礎(chǔ),但其增長方式必須從資源消耗型轉(zhuǎn)向創(chuàng)新驅(qū)動型。在這場綠色轉(zhuǎn)型的漫長進程中,誰優(yōu)先布局可降解材料、誰優(yōu)先實現(xiàn)智能升級、誰優(yōu)先建立循環(huán)產(chǎn)業(yè)鏈,誰就能在450萬噸級市場之外的新的蛋糕中分得先機。